A 2026. augusztus 31-én hatályba lépő, vagyonkezelési megoldásokhoz kapcsolódó adóváltozások mellett a módosítás a korábban alapított bizalmi vagyonkezelés konstrukciók és a vagyonkezelő alapítványok adóhatósági ellenőrzéséről is rendelkezik.
Cikksorozatunkban most egy aktualitással, a vagyonkezelési konstrukciókhoz kapcsolódó adószabályokat érintő változásokkal foglalkozunk, amelyek 2026. augusztus 31-én lépnek életbe.
Ahogy cikksorozatunk első részében már szó volt róla, a bizalmi vagyonkezelés mellett a generációs vagyontervezés másik hosszú távú eszköze a vagyonkezelő alapítvány létrehozása. Most lássuk, mit takarnak ezek a konstrukciók.
A bizalmi vagyonkezelés mellett más, kevésbé közismert vagyontervezési konstrukciók is léteznek. Ezek a bizalmi vagyonkezelés kapcsán ismerteken túl további, vagy attól részben eltérő előnyöket is kínálhatnak.
Hiszünk abban, hogy ma már nem elég beszélni a mesterséges intelligenciáról - azt is pontosan látnunk kell, hogyan használják a vállalatok és a munkavállalók a mindennapi működésben.
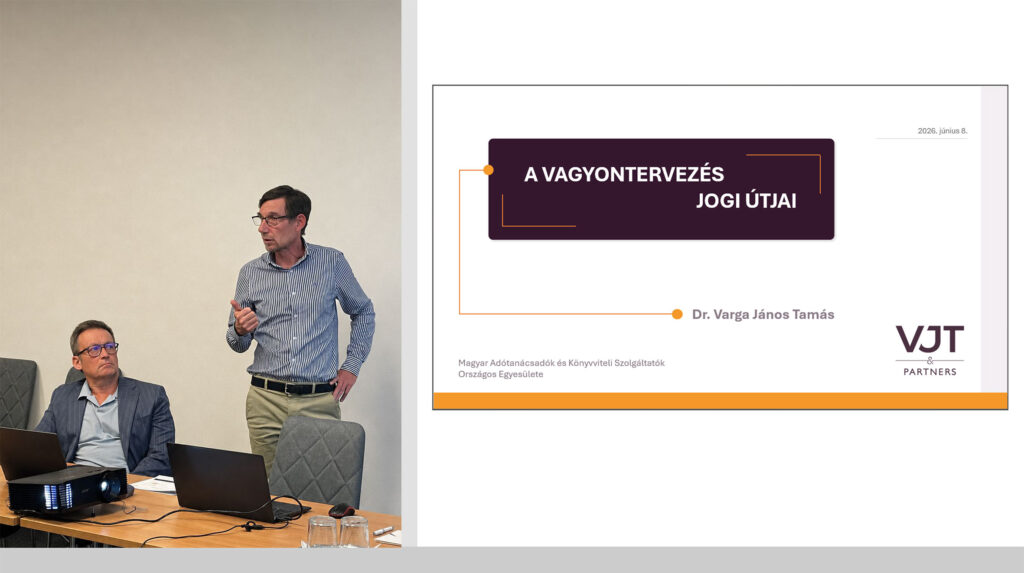
Mi történik egy családi vagyonnal 10, 20 vagy 50 év múlva? Hogyan lehet biztosítani, hogy a családi vagyon generációváltás esetén is egyben maradjon és hosszú távon biztosítsa a család jólétét?
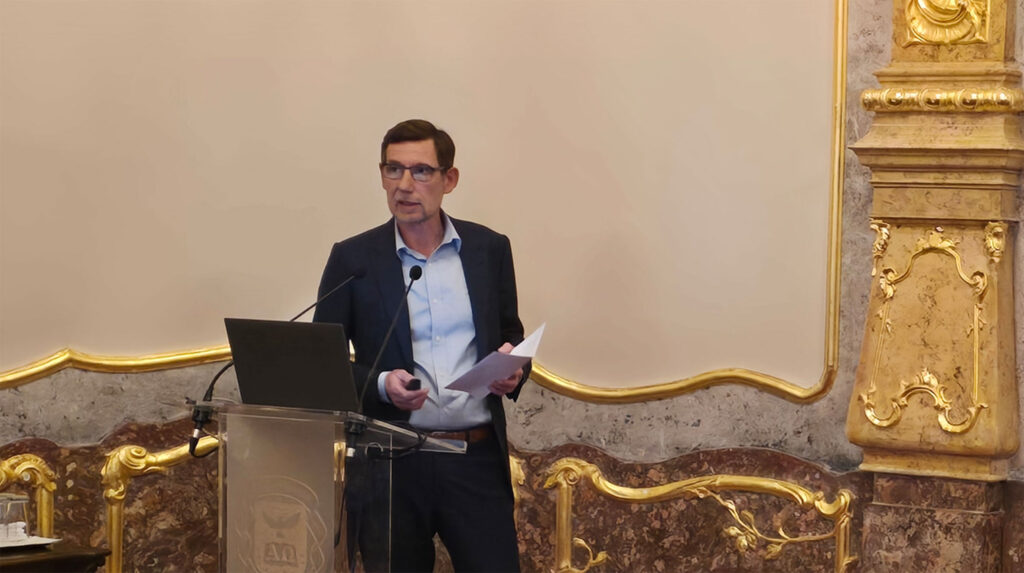
A családi vállalkozások jövőjéről ott érdemes beszélni, ahol a múlt és a hosszú távú gondolkodás is jelen van: a Károlyi-Csekonics Palota Báltermében megrendezett konferencián, ahol irodavezető partnerünk, Dr. Varga János Tamás is előadóként vett részt.
A módosítások érintik a Ptk. öröklési jogi szabályait is. A Ptk. módosítás pontosítja a más által írt végrendelet érvényességének feltételeit azzal, hogy két tanú aláírását akkor követeli meg, ha ez az érvényességhez szükséges.
A hirtelen döntési pillanatok ritkán jönnek jókor. Mégis ekkor dől el, hogy az életmű, a vagyon egyben marad-e, a döntések kiszámíthatók-e, és a kockázatok kezelhetők-e, lesz-e családi béke.